Les revenus des logements dont le propriétaire se réserve la jouissance ne sont pas soumis à l’impôt sur le revenu. Derrière cette règle fondamentale inscrite au II de l’article 15 du Code général des impôts (CGI), persiste une tentation de contournement chez certains contribuables bien inspirés. Après plusieurs avis rendus à la fin de l’année 2025, le Comité de l’abus de droit fiscal a de nouveau été amené à se prononcer sur cette question dans deux avis publiés en mars 2026. L’occasion pour nous de revenir sur les lourdes conséquences de cette imagination débordante !
Getty Images Pour Unsplash+
Revenons dès à présent sur la portée et sur le périmètre de cet article prévu en matière de revenus fonciers pour nous enquérir des enjeux qui en découlent. D’abord, il convient de s’interroger sur la nature des biens visés par le texte. À cet égard, l’exonération ne concerne que les logements dont le propriétaire se réserve la jouissance. Partant, aussi bien la résidence principale du contribuable, sa résidence secondaire, qu’un logement mis à la disposition d’un tiers sans contrepartie ne seront pas soumis à l’impôt sur le revenu.
Il ressort d’une lecture a contrario que toutes les propriétés, autres que les logements, dont le contribuable se réserve la jouissance sont soumises à l’impôt sur le revenu. La précision revêt une importance particulière. C’est ainsi que le local professionnel détenu par un parent et mis gratuitement à disposition de son fils pour l’exercice de son activité sera de plein droit imposable. Une telle imposition implique alors la reconstitution d’une valeur locative réelle qu’il conviendra de reporter sur une déclaration des revenus fonciers (CGI, art. 30).
S’agissant maintenant de la portée de l’exonération, son pendant est bien connu : les charges ou dépenses payées sur les logements exonérés ne sont pas déductibles. Ces précisions nous amènent maintenant à dresser un parallèle avec deux récents avis du Comité de l’abus de droit fiscal à la lumière d’un montage assez fréquent en la matière (CADF/AC n° 1/2026, aff. n° 2025-23 et n° 2025-24, 16/03/2026).
I. L’affaire examinée : mise en place d’une SCI semi-transparente structurellement déficitaire
A. Des faits propres à nourrir les soupçons
Une mère (Mme A.) et sa fille (Mme B.) avaient constitué une SCI, dénommée X. M., en mars 2017. Elles détenaient chacune 50 % du capital social réparti en 100 parts d’une valeur nominale de 10 €.
La société a pour objet l’acquisition d’un bien immobilier situé au n° 137 de l’avenue d’une commune balnéaire et l’administration ainsi que l’exploitation sous forme de location de tous les biens ultérieurement acquis.
Près d’un an plus tard, en février 2018, la SCI fait l’acquisition de la maison d’habitation voisine, située au n° 139 de cette même avenue contre un prix de 219 000 €.
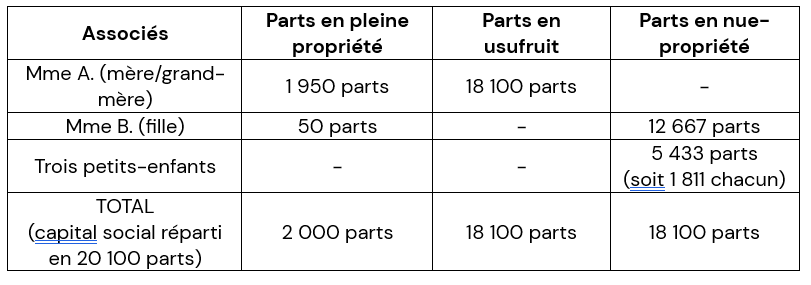
En juillet 2018, les associées décident d’augmenter le capital social de la SCI en le portant à 201 000 €. Cette augmentation de 200 000 € est effectuée par l’apport en nature, par Mme A., d’une maison d’habitation située au n° 137 de l’avenue de la commune précitée. À l’issue de l’apport, Mme A. détient ainsi 20 050 parts du capital tandis que sa fille détient toujours 50 parts.
Dans la foulée, par acte de donation-partage transgénérationnelle, Mme A. procède à la transmission de la nue-propriété de 18 100 parts de la société au profit :
de ses trois petits-enfants, à concurrence de 1 811 parts chacun.
de sa fille, à concurrence de 12 667 parts et,
En octobre 2019, la société conclut avec Mme A. un bail d’habitation portant sur l’occupation des deux maisons situées aux n° 137 et n° 139 de l’avenue précitée. Il est précisé que ces deux lots avaient vocation à faire l’objet de travaux destinés à les réunir en une seule propriété. Une fois ces travaux réalisés, l’ensemble immobilier présenterait une surface habitable d’environ 200 m².
Le loyer mensuel avait été fixé à 1 000 € pour la période de réalisation des travaux, du 1er novembre 2019 au 31 décembre 2020. À l’issue des travaux, il était prévu qu’il soit revalorisé à 2 000 € par mois.
B. Des travaux d’envergure à l’origine d’une activité déficitaire
Sur le plan fiscal maintenant, précisons que la société n’avait pas opté pour l’impôt sur les sociétés. Elle relevait donc du régime de droit commun de la semi-transparence fiscale (CGI, art. 8). L’activité exercée portant sur une location nue, le résultat de la société devait être déterminé selon les règles des revenus fonciers.
En clair, les importants travaux de réaménagement de l’ensemble immobilier ont généré des déficits fonciers sur chacune des années entre 2019 et 2022 (81 608 €, 205 172 €, 134 339 € et 4 934 €).
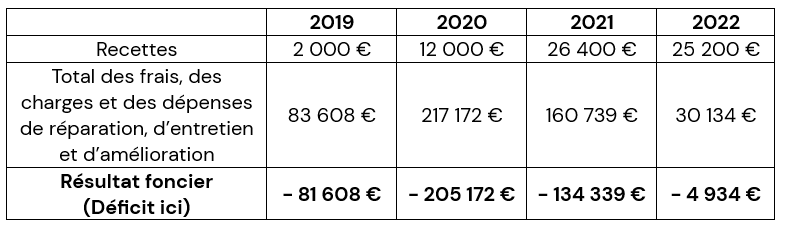
Mme A., associée et usufruitière, a déclaré dans ses déclarations de revenus sa quote-part des déficits fonciers provenant de la SCI. Les déficits ont été imputés sur les autres revenus fonciers perçus par ailleurs par l’intéressée, élément sur lequel nous reviendrons. Si rien d’autre n’est précisé en la matière, notons que cette quote-part s’élevait à la quasi-totalité du résultat comptable soit respectivement au titre de chacune des années 2019 à 2022 : 82 008 €, 204 663 €, 134 021 € et 4 921 €. Aussi surprenant que cela puisse paraître, le déficit déclaré par l’intéressée pour 2019 excède celui de la société.
C. La délicate question de la répartition des déficits dans une société semi-transparente dont les parts sont démembrées
Une des singularités de l’espèce repose sur la déduction de la quasi-totalité du déficit par Mme A., usufruitière de la plupart des parts sociales. Il convient à cet égard de distinguer les règles civiles telles qu’elles ressortent du droit des sociétés et du droit des biens, des règles fiscales.
S’agissant de la question du déficit constaté par la société, il convient de distinguer cette notion de celles de contribution aux pertes et d’obligation à la dette.
La contribution aux pertes concerne les rapports entre associés et détermine la part des pertes sociales que chacun d’eux devra définitivement supporter, en principe, à la liquidation de la société.
En cours de vie sociale, la constatation d’un résultat déficitaire n’entraîne pas nécessairement leur contribution immédiate : les déficits peuvent notamment être inscrits en report à nouveau et être absorbés par des bénéfices ultérieurs. En clair, si la société supporte ces déficits, l’usufruitier en subira indirectement les conséquences, faute de pouvoir jouir de son droit aux dividendes.
Également distincte, l’obligation à la dette concerne les rapports des associés avec les créanciers sociaux. Dans une société civile, l’article 1857 du Code civil prévoit que les associés répondent indéfiniment des dettes sociales à proportion de leur part dans le capital social. Ainsi, dans le cadre de parts sociales démembrées, seul le nu-propriétaire devrait répondre des dettes sociales, ayant seul la qualité d’associé.
La question des déficits revêt une importance particulière sur le plan fiscal, leur déductibilité soulevant celle de l’identification de la personne, nu-propriétaire ou usufruitier, susceptible de les imputer.
Sur le plan fiscal en effet, il convient de distinguer la position de l’administration fiscale telle qu’elle ressort d’une instruction de novembre 1999 (BOI 4 F-2-99 n° 210, 17 nov. 1999) de la position du Conseil d’État (CE, 8 nov. 2017, n° 399764 ; CE, 28 sept. 2018, n° 408029).
Pour mémoire, l’article 8 du CGI fixe la clé de répartition suivante en matière d’imposition du résultat de la société semi-transparente dont les parts sont démembrées : l’usufruitier est soumis à l’impôt sur le revenu pour la quote-part correspondant aux droits dans les bénéfices que lui confère sa qualité d’usufruitier. Corrélativement, le nu-propriétaire n’est pas imposable à raison de cette fraction.
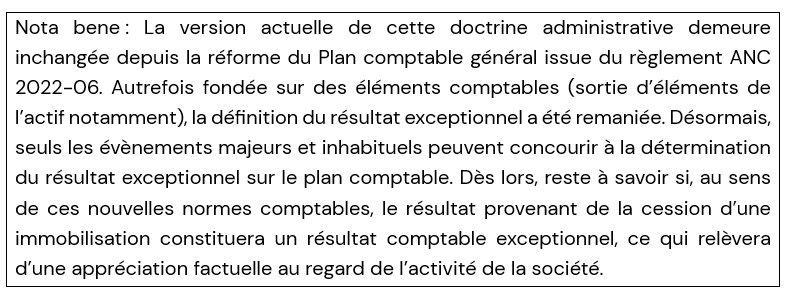
Compte tenu de la nature juridique de l’usufruit qui correspond à ce qui naît de la chose sans en altérer la substance (C. civ., art. 578), l’Administration considère que les droits dans les bénéfices conférés par la qualité d’usufruitier correspondent, en l’absence de convention régulière prévoyant une répartition particulière des résultats entre usufruitier et nu-propriétaire, au bénéfice courant de l’exercice (BOI-BIC-CHAMP-70-20-10-20, 12/09/2012). En parallèle, elle en déduit que le nu-propriétaire supporte l’impôt à raison des résultats qui ne sont pas imposés au nom de l’usufruitier, c’est-à-dire, en pratique, à raison des résultats exceptionnels. Ainsi, à défaut de convention, la doctrine administrative précise que le nu-propriétaire est imposable sur le résultat net des cessions des éléments composant l’actif immobilisé.
Appliquant ces principes au déficit d’exploitation, l’Administration en déduit que seul le nu-propriétaire, en tant qu’associé tenu de répondre des dettes sociales, est fondé à prendre en compte la quote-part des déficits fiscaux réalisés par la société correspondant à ses droits. Cette position, publiée dans la version actuelle du BOFiP, revient à refuser à l’usufruitier la prise en compte à son niveau d’une quote-part des déficits réalisés par la société (BOI-BIC-CHAMP-70-20-10-20- §100 et s., 12/09/2012).
À rebours de la doctrine administrative, le Conseil d’État s’est prononcé à deux reprises en la matière (CE, 8 nov. 2017, n° 399764, concl. A. Bretonneau, Dr. fiscal 2017, comm. 588, note P. Fernoux ; CE, 28 sept. 2018, n° 408029) en reconnaissant expressément le droit aux usufruitiers de parts d’une société de personnes relevant de l’article 8 du CGI, « d’imputer sur leurs revenus fonciers la quote-part du déficit correspondant à leurs droits dans cette société de personnes ». Cette solution s’inscrit dans la droite lignée de l’objectif de neutralité de l’impôt. L’usufruitier étant imposable à raison de sa quote-part dans les bénéfices, rien ne justifie qu’il soit privé de la faculté d’imputer sa quote-part des déficits. Ses droits dans la société portent sur le résultat, que celui-ci soit bénéficiaire ou déficitaire.
Le rapporteur public, dans ses conclusions sous la première décision, soulignait d’ailleurs qu’en vertu de l’article 608 du Code civil, les charges courantes sont en principe à la charge de l’usufruitier, et non du nu-propriétaire, et que ces dépenses constituent précisément la source des déficits courants de la société. Dès lors, l’usufruitier contribuerait en pratique au financement de ces charges par-delà l’écran de la personnalité morale, ce qui justifierait qu’il puisse imputer les déficits qui en résultent, conformément à la réalité économique sous-jacente.
En pratique, la solution soulève de nombreuses questions, parmi lesquelles celle de savoir si, à défaut de convention, les droits de l’usufruitier se limitent, en toutes circonstances, à l’imputation du déficit courant, le déficit exceptionnel revenant alors au nu-propriétaire, par symétrie avec la clé retenue pour les bénéfices.
C’est ainsi qu’à la suite de la première décision, une partie de la doctrine s’est interrogée sur les contours de la solution : le principe de neutralité, qui fonde le droit de l’usufruitier à imputer les déficits, pourrait commander de ne pas lui attribuer ceux qu’il n’a pas économiquement supportés. L’hypothèse d’un financement des dépenses par le nu-propriétaire ne peut en effet être exclue (P. Fernoux, « Déficit d’une société de personnes dont les parts sont démembrées : le retour aux principes… mais encore ?», Dr. fiscal n° 51-52, 21 déc. 2017, comm. 588).
À cet égard, le critère du financement effectif des charges à l’origine du déficit pourrait offrir une clé de répartition complémentaire, plus conforme à la réalité économique. Ce syllogisme trouve un écho particulier dans les sociétés patrimoniales semi-transparentes, où les dépenses sont fréquemment financées par l’usufruitier des parts, le plus souvent les parents.
Cette approche trouve un appui dans une décision de 1975 du Conseil d’État qui a jugé que, dans le cas où un immeuble fait l’objet d’un démembrement de propriété entre usufruitier et nu-propriétaire, les dépenses de réparations de cet immeuble sont déductibles des bases de l’impôt sur le revenu de celui qui en a effectivement supporté la charge (CE, sect., 7 févr. 1975, n° 90196). Certes, l’arrêt avait été rendu dans le cadre d’un immeuble détenu en démembrement de propriété, mais son raisonnement pourrait utilement être transposé aux parts de sociétés de personnes semi-transparentes démembrées.
Concrètement, l’identification de celui de l’usufruitier ou du nu-propriétaire qui a financé les charges fiscalement déductibles qui ont généré un déficit pourrait permettre de déterminer la répartition de ce dernier. Encore faudrait-il, dans ce cadre, faire en quelque sorte abstraction de l’écran que constitue la personnalité morale, pour remonter à l’origine des fonds ayant permis à la société de supporter les charges. Dans ce schéma, si le déficit de la société semi-transparente trouve sa source dans les dépenses financées par le nu-propriétaire, ce dernier se verrait attribuer la part de déficit correspondante, conformément à la réalité économique de l’opération. Comme l’a souligné Pierre Fernoux dans sa note sous la première décision citée, attribuer ce déficit à l’usufruitier heurterait ici le principe de neutralité de l’impôt : il pourrait l’imputer sur ses autres revenus fonciers alors même qu’il n’a pas supporté personnellement la charge des dépenses de travaux qui l’ont généré.
Enfin, ces développements font apparaître que l’identification des droits de l’usufruitier dans la société semble ici déterminante.
Ainsi, dans cet exercice avant tout civil et non fiscal, l’existence d’une convention de démembrement conclue entre les parties se révèlera précieuse.Sur le plan fiscal, l’imposition des bénéfices comme l’imputation des déficits suivra alors la clé de répartition des résultats sociaux convenue sur le plan civil.
Rappelons que cette répartition conventionnelle sera opposable à l’administration fiscale à condition qu’elle ait été conclue ou insérée dans les statuts avant la clôture de l’exercice aux termes d’un acte régulièrement enregistré, ayant date certaine (BOI-BIC-CHAMP-70-20-10-20- §160 et s., 12/09/2012).
En tout état de cause, l’exposé de ces normes en concours souligne tout l’intérêt de conclure une convention de répartition des résultats sociaux, afin de sécuriser la répartition des droits entre usufruitier et nu-propriétaire et, par voie de conséquence, le traitement fiscal qui en découle.
II. Quid de l’existence d’un abus de droit sur le plan fiscal ?
A. Un effet de vitrine qui n’emporte pas la conviction de l’administration fiscale
Le rappel du cadre juridique, jurisprudentiel et administratif étant nécessaire, revenons-en désormais à l’affaire portée devant le Comité de l’abus de droit fiscal. L’affaire était singulière en ce que l’usufruitière avait procédé à l’imputation de la quasi-totalité des déficits constatés sur ses propres revenus fonciers.
Les faits rapportés ne mentionnent pas l’existence d’une convention de répartition du résultat entre l’usufruitière et les nus-propriétaires des parts de la SCI. Sur le plan fiscal, à défaut de convention régulière entre les parties, l’usufruitière pourrait avoir procédé à l’imputation des déficits courants de la société. Bien entendu, dès lors que Mme A. détenait également une partie des droits sociaux en pleine propriété, une fraction du déficit devait être attribuée aux parts qu’elle possédait à ce titre.
Cela étant, l’administration fiscale, par une proposition de rectification adressée à Mme A. en sa qualité de gérante de la SCI, mit en œuvre la procédure de l’abus de droit fiscal (LPF, art. L. 64). Et pour cause, elle considérait « que le bail, signé entre la SCI et Mme A., portant sur la location de l’immeuble constitué des deux maisons désormais réunies, n’avait d’autre but que de permettre à celle-ci l’imputation des charges foncières de cet immeuble, dont elle avait conservé la jouissance, sur les revenus fonciers retirés par son foyer fiscal à raison d’autres immeubles, afin de minorer l’impôt sur le revenu et les contributions sociales en faisant ainsi échec aux dispositions du II de l’article 15 du code général des impôts. »
Autrement dit, le schéma en cause aurait visé à contourner l’exonération attachée aux logements dont le propriétaire se réserve la jouissance afin de déduire fiscalement les charges importantes engagées sur le bien litigieux.
En conséquence, l’Administration remit en cause les déficits fonciers déclarés et mit à la charge de l’intéressée des cotisations supplémentaires d’impôt sur le revenu et de contributions sociales, outre les intérêts de retard et la majoration de 80 % prévue pour abus de droit.
B. L’avis du Comité de l’abus de droit fiscal
Rappelons, s’il en est besoin, que l’abus de droit fiscal (LPF, art. L. 64) est composé de deux branches :
- l’abus de droit par fictivité ;
- l’abus de droit par fraude à la loi. La fraude à la loi requiert la réunion de deux conditions : la première, objective, la recherche du bénéfice d’une application littérale des textes ou de décisions à l’encontre des objectifs poursuivis par leurs auteurs et la seconde, subjective, la recherche d’un but exclusivement fiscal.
Bien qu’elle ne soit pas en cause ici, notons que la loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019 a introduit, pour les rectifications notifiées à compter du 1er janvier 2021 portant sur des actes passés ou réalisés à compter du 1er janvier 2020, une nouvelle procédure d’abus de droit fiscal par fraude à la loi à la disposition de l’Administration (LPF, art. L. 64 A). Si cette procédure, dite du « mini-abus de droit », repose également sur la réunion de deux conditions, l’une objective, l’autre subjective, une différence substantielle entoure néanmoins la seconde. La condition subjective reçoit en effet un champ d’application beaucoup plus large en ce qu’elle vise une motivation principalement et non exclusivement fiscale.
Dans la présente affaire, l’Administration avait contredit l’opération sur le fondement de la procédure classique de l’abus de droit fiscal (LPF, art. L. 64). Les débats ont alors porté sur la seconde branche de l’abus de droit, la fraude à la loi, en raison de la réalité des opérations analysées.
Le Comité rappelle en premier lieu l’objectif poursuivi par le législateur lors de l’adoption des dispositions du II de l’article 15 du CGI. Cette intention ressort des travaux préparatoires de l’article 11 de la loi n° 64-1279 du 23 décembre 1964 de finances pour 1965.
Il convient de préciser qu’avant l’adoption de ce texte, le propriétaire occupant était regardé comme percevant un avantage en nature imposable, résultant de l’absence de paiement d’un loyer.
Ainsi, l’objectif poursuivi par le législateur en 1964 était « d’une part, de simplifier le régime fiscal des propriétaires occupants compte tenu des difficultés qui s’attachent à l’évaluation des loyers implicites qu’ils se versent à eux-mêmes et, d’autre part, de faire obstacle à la déduction du revenu imposable de déficits fonciers susceptibles, dans cette hypothèse, de résulter de la surévaluation des charges et de la sous-évaluation des revenus. »
Le Comité note ensuite que Mme A., à l’issue de la donation-partage, détient la majorité des parts sociales de cette société : 9,7 % en pleine propriété et 90,1 % en usufruit.
De surcroît, il est relevé que le montant des dépenses des travaux d’entretien, de réparation et d’amélioration entrepris sur cet immeuble excède de manière significative le montant des loyers perçus. Il en résulte que, pour les années litigieuses, la SCI X. M. était structurellement déficitaire nonobstant l’augmentation de loyer intervenue début 2021 à l’issue des travaux.
Comme l’a relevé le Comité, le montant du loyer n’avait pas été remis en cause par l’administration fiscale dans cette affaire.
Dans les circonstances de l’espèce, le Comité estime que « la SCI X. M. ne s’est pas comportée avec Mme A. comme avec des tiers, que celle-ci a ainsi pu disposer de l’immeuble comme si elle en était la propriétaire occupante et qu’elles se sont, de la sorte, placées dans une situation offrant la possibilité de sous-estimer des résultats fonciers que le législateur a entendu combattre. »
Par voie de conséquence, le Comité en déduit que l’Administration fiscale était fondée à remettre en cause les déficits fonciers susvisés. Et pour cause, Mme A. a poursuivi un but exclusivement fiscal et est allée à l’encontre des objectifs que le législateur a entendu atteindre en adoptant le II de l’article 15 du CGI. Il émet ainsi l’avis que l’Administration était fondée à mettre en œuvre la procédure de l’abus de droit fiscal.
Avis de l’AUREP : Particulièrement patents, les faits de l’espèce ne laissaient guère de place à une issue contraire. Cet avis s’inscrit dans la continuité de deux affaires présentées au Comité fin 2025, dont les avis retiennent le même syllogisme (CADF/AC n° 10/2025, affaires n° 2025-20 et 2025-21).
En l’espèce, la difficulté tient assurément au manque d’argumentation des contribuables quant à l’existence d’une finalité autre que fiscale déterminante, notamment patrimoniale, du bail mis en place, susceptible d’être objectivement démontrée.
De même, soulignons que la SCI était certainement contrôlée par Mme A. tant du point de vue sociétaire que celui de la gérance. En outre, si le montant des loyers n’a, dans cette affaire, pas été contesté par l’Administration, cette opération de location d’un actif à un associé, constituant sa résidence principale, corrélée à un niveau de charges élevé au sein d’une société structurellement déficitaire éveillait à l’évidence les soupçons.
La mise en place d’une structure sociétaire et d’un bail dans le seul objectif de contourner l’application de l’article 15, II du CGI et de prétendre à la déduction de charges et travaux générant d’importants déficits fonciers était de toute évidence vouée à l’échec. L’effet de vitrine ne saurait emporter la conviction de l’Administration et a fortiori celle du Comité.
En conséquence, la mise en place d’une telle construction spécieuse motivée par des raisons fiscales ne peut être que proscrite.
[1] Pour aller plus loin sur les aspects civils : Actualité AUREP, « Titres sociaux démembrés : quid de la distribution du résultat exceptionnel généré par la vente de la totalité des actifs immobiliers d’une SCI », 1er oct. 2024