Ce que la directive européenne pourrait changer pour le conseil en gestion de patrimoine
L’éclairage en version PDF : ICI
La directive (UE) 2024/927 du 13 mars 2024, dite AIFMD II, et son corollaire français[1], marquent la réforme la plus structurante du cadre des fonds d’investissement alternatifs depuis la loi du 31 décembre 1970. Cette réforme ne s’impose de plein droit qu’aux SCPI à capital variable dotées d’un fonds de remboursement. Mais le cadre qu’elle établit constituerait un référentiel de bonnes pratiques que le présent article entend porter à la connaissance des conseillers en gestion de patrimoine — qui représentent l’un des principaux canaux de distribution des parts de SCPI auprès des épargnants —, définissant à la fois la grille d’analyse des véhicules conseillés, le contenu du devoir de conseil, et la documentation précontractuelle à produire. Le présent article se propose d’exposer les avancées potentielles significatives, les fragilités persistantes, et les implications opérationnelles pour la pratique du conseil patrimonial.
Photo de Christian Luesur Unsplash
Introduction — d’une crise de valorisation à une réponse européenne
L’histoire récente du marché français des SCPI peut se lire comme celle d’une promesse mise à l’épreuve. La promesse d’une épargne immobilière diversifiée, accessible à partir de quelques centaines d’euros, distribuant des revenus réguliers et offrant une liquidité modérée. Cette promesse a résisté à plusieurs décennies de cycles immobiliers. Elle a été fragilisée à partir de 2022 par un choc d’une intensité inédite depuis la crise de 1991.
La remontée brutale des taux directeurs de la Banque centrale européenne à partir de juillet 2022 a entraîné une compression mécanique des valeurs vénales immobilières qui ont eu pour incidence de faire reculer les valeurs d’expertise sur le marché immobilier d’investissement français[2]. Ces corrections se sont répercutées directement sur les valeurs de réalisation par part des SCPI[3]. Une trentaine de véhicules ont dû réviser à la baisse leur prix de souscription depuis 2023, et des listes d’attente de remboursement se sont constituées publiquement, mettant en lumière la tension structurelle entre une promesse de liquidité relative et la réalité d’actifs sous-jacents par nature illiquides.
Et ce mouvement de retrait n’a pas commencé du côté des épargnants particuliers. Ce sont d’abord les investisseurs institutionnels et les compagnies d’assurance qui, dès 2023, ont engagé une volonté d’arbitrage déterminante. Détenteurs de blocs de parts significatifs, ces acteurs ont cherché à réduire leur exposition à l’immobilier non coté pour rééquilibrer leurs allocations vers des classes d’actifs redevenues rémunératrices avec la remontée des taux, au premier rang desquelles les obligations. Par leur volume unitaire, leurs demandes de retrait ont pesé sur les files d’attente bien davantage que celles des particuliers. Ces derniers ont suivi, nourrissant à leur tour les listes d’attente et accélérant la mise sous tension de la liquidité des SCPI à capital variable. Ce double mouvement, amorcé par les gros porteurs, a révélé un risque de comportement grégaire — celui-là même que les outils de gestion de la liquidité introduits par AIFMD II visent à amortir.
C’est dans ce contexte que la directive AIFMD II[4] est entrée en vigueur le 15 avril 2024. Elle modifie en profondeur la directive AIFMD originelle de 2011 et, plus accessoirement pour les SCPI, la directive OPCVM de 2009. Sa transposition par les États membres était exigée pour le 16 avril 2026. Au même moment, le législateur français anticipait[5] plusieurs aménagements spécifiques aux SCPI, dont l’expertise immobilière semestrielle obligatoire.
L’ambition de cette double réforme est de codifier ce que la pratique révélait par l’absurde : la nécessité d’un cadre formalisé de gestion du risque de liquidité, d’une transparence renforcée sur les coûts, et d’une articulation explicite entre valorisation des actifs et conditions de sortie. Pour le conseiller en gestion de patrimoine, l’enjeu n’est pas seulement de comprendre les nouveaux textes : c’est d’obtenir des SGP des éléments de compréhension et d’analyse, d’en tirer les conséquences pratiques pour la sélection des SCPI conseillées, l’information de la clientèle, et la documentation du devoir de conseil.
2. Le cadre AIFMD II : architecture et calendrier
2.1 Une réforme à sept piliers
La directive AIFMD II ne se résume pas à la gestion de la liquidité, même si c’est son aspect le plus commenté. Elle articule sept piliers de réforme : la gestion du risque de liquidité, le régime de délégation, le reporting prudentiel, la transparence des coûts, le régime du dépositaire, les exigences relatives aux pays tiers, et le régime spécifique des FIA octroyant des prêts. Tous ces piliers, à l’exception du dernier, peuvent concerner les SCPI.
Sur la délégation, l’enjeu pratique pour les SCPI est l’extension du périmètre déclaratif aux fonctions de gestion locative, de property management et d’administration de biens déléguées à des tiers. Chaque SGP devrait déclarer, pour chaque FIA géré, l’identité et le domicile de chaque délégataire, le nombre d’équivalents temps plein affectés en interne, le montant et le pourcentage d’actifs faisant l’objet d’une délégation de gestion de portefeuille, les résultats des audits de diligence périodiques et les mesures correctives. La directive précise par ailleurs que les distributeurs agissant pour leur propre compte — cas typique du conseiller en gestion de patrimoine commercialisant des parts de SCPI sous statut CIF ou IAS — ne constituent pas une délégation au sens d’AIFMD, ce qui sécurise juridiquement les réseaux de distribution patrimoniale.
Sur la transparence des coûts, l’obligation de reporting annuel exhaustif s’accompagne d’une obligation d’indemnisation en cas de coûts indus facturés. Cette dernière disposition est juridiquement nouvelle dans le paysage européen des fonds : elle transforme la transparence d’une exigence informative en une exigence sanctionnée. Le rapport publié par l’ESMA le 6 novembre 2025 sur les coûts totaux d’investissement en UCITS et FIA — analysé en détail à la section 5.2 — fournit à cet égard les premiers ordres de grandeur chiffrés qui pourraient servir de référence.
Cette logique de transparence des coûts ne doit pas être lue isolément. Elle préfigure et s’articule avec un changement de paradigme plus profond porté par la Stratégie européenne d’investissement de détail (Retail Investment Strategy, RIS), dont l’accord politique provisoire entre le Parlement européen et le Conseil a été trouvé le 18 décembre 2025. Là où AIFMD II impose de divulguer les coûts, la RIS introduit le concept de « value for money » — le rapport coût-valeur — qui exige que les coûts supportés par l’investisseur de détail soient justifiés au regard de la performance, des bénéfices et des objectifs du produit. Les modalités précises de cette comparaison restent toutefois à stabiliser : les projets de textes distinguent des peer groups pour les fonds et des benchmarks pour les produits d’assurance-vie, sans que les niveaux de définition — européen, national, voire propre à l’entreprise — ni l’articulation entre les deux soient encore arrêtés. Le rattachement d’une unité de compte logée dans un contrat d’assurance-vie à l’un ou l’autre dispositif n’est, à ce jour, pas tranché. La logique d’ensemble demeure néanmoins lisible : des coûts qui s’écarteraient sensiblement de ces référentiels, sans justification au regard de la valeur délivrée, exposeraient le produit à un risque de contestation.Pour les SCPI et les CGP qui les conseillent, l’enchaînement réglementaire est limpide : AIFMD II rend les coûts visibles et vérifiables ; la RIS les rendra opposables au regard de la valeur délivrée. Le calendrier de la RIS demeure toutefois plus lointain — publication des textes attendue début 2026, transposition à vingt-quatre mois et application probable fin 2028, sous réserve des dispositions PRIIPs plus rapides. Il y a donc tout intérêt à intégrer la logique de value for money dans la sélection des SCPI sans attendre son entrée en vigueur, et d’en demander les éléments aux SCPI qui ne seraient pas concernées par AIFMD II.
2.2 AIFMD II : un calendrier phasé à déchiffrer avec précaution
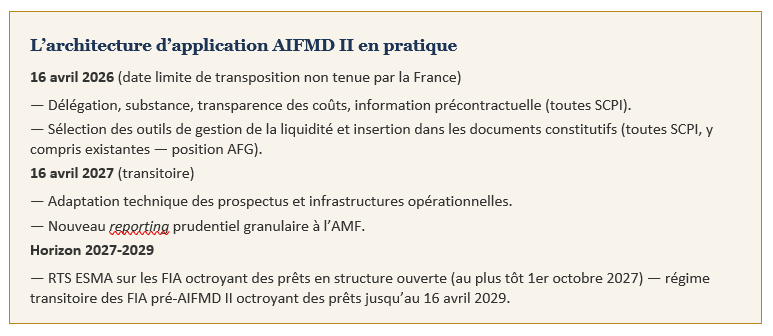
Le calendrier d’application est l’un des points où la lecture initiale des textes a parfois été trompeuse, y compris dans la doctrine professionnelle. La transposition nationale était exigée pour le 16 avril 2026 ; à la date de rédaction, elle n’est toujours pas publiée, plaçant les sociétés de gestion dans une phase d’incertitude. Surtout, le calendrier interne d’AIFMD II est triplement phasé :
- Un premier horizon, le 16 avril 2026, concerne les obligations relatives à la délégation, à la substance, à la transparence des coûts et à l’information précontractuelle.
- Un second horizon, le 16 avril 2027, concerne l’adaptation technique des prospectus et le nouveau reporting prudentiel granulaire.
- Un troisième horizon, encore plus lointain (au plus tôt le 1er octobre 2027), concerne les RTS ESMA sur les FIA octroyant des prêts en structure ouverte.
2.3 Un cadre qui rehausse le standard du devoir de conseil
Même circonscrit dans sa portée obligatoire, ce cadre modifie l’exercice du conseil. En rendant explicites les outils de gestion de la liquidité, en imposant l’articulation entre valeur d’expertise et conditions de sortie et en enrichissant l’information précontractuelle, AIFMD II matérialise un risque jusqu’ici diffus : le risque de liquidité. Or le devoir de conseil, issu de MIF II et de la DDA, suppose que le risque soit non seulement mentionné, mais compris, formalisé et documenté. Un risque de liquidité outillé et tracé devient un risque explicable au client et opposable en cas de contrôle. C’est pourquoi l’ensemble des SCPI — et pas seulement celles qui y sont tenues — ont intérêt à s’aligner volontairement sur ce référentiel : elles renforcent la robustesse du conseil délivré à leur sujet, et les conseillers disposent d’un levier légitime pour inciter les sociétés de gestion à en adopter les standards. Les implications opérationnelles de cette exigence rehaussée sont développées en section 6.
3. La gestion du risque de liquidité et le statut de fonds fermé de la SCPI
3.1 La SCPI, un fonds fermé : une obligation qui ne s’applique pas de plein droit
L’article 16 modifié d’AIFMD impose aux gestionnaires de FIA de type ouvert de sélectionner au moins deux outils parmi une liste harmonisée de neuf mécanismes, et de les inscrire dans les documents constitutifs du fonds. Encore faut-il déterminer si une SCPI constitue un FIA de type ouvert : c’est cette qualification, et elle seule, qui commande l’applicabilité de l’obligation.
La distinction entre fonds ouvert et fonds fermé est une notion européenne[6]. Son critère déterminant n’est pas l’existence d’un droit de sortie, mais le fait que le fonds rachète ou rembourse ses parts, à la demande du porteur et sur ses propres actifs, avant l’ouverture de sa liquidation. Or le retrait d’une SCPI à capital variable ne s’opère pas sur les actifs du fonds: il repose sur la compensation entre les demandes de retrait et les souscriptions nouvelles. En l’absence de souscription en regard, le retrait n’est pas honoré et s’inscrit sur un registre d’attente ; ce n’est qu’au déclenchement du mécanisme exceptionnel[7] — retraits non satisfaits depuis douze mois et représentant au moins 10 % des parts — qu’une cession d’actifs peut être proposée à l’assemblée.
Il en résulte que l’obligation de sélectionner au moins deux outils, qui ne vise que les FIA de type ouvert, ne s’applique pas de plein droit aux SCPI. L’AMF a toutefois d’ores et déjà précisé une exception déterminante: le dispositif s’appliquera aux SCPI à capital variable dotées d’un fonds de remboursement (FdR), que celui-ci soit actif ou non — c’est-à-dire dès lors que les statuts le prévoient, même s’il n’est pas alimenté. Au-delà de ce cas, l’ensemble des SCPI à capital variable a intérêt à se saisir de ce cadre.
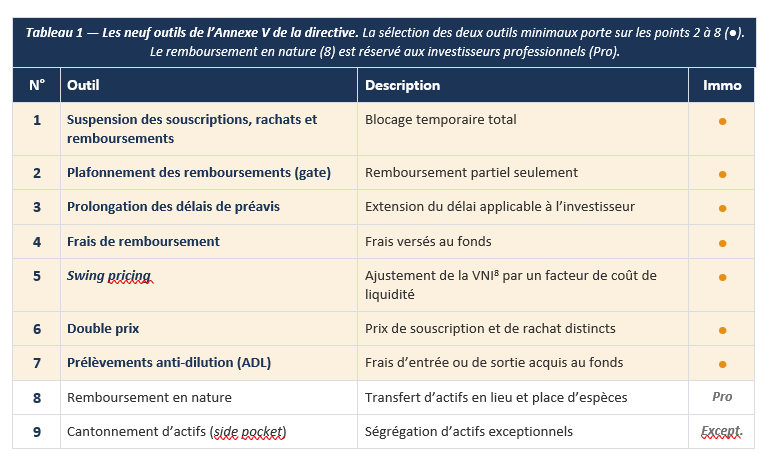
Parmi les outils sélectionnables, deux familles se dégagent, que l’ESMA recommande de combiner :
– Les outils quantitatifs, agissant sur les volumes et les délais — le plafonnement, ou gate (2), et la prolongation du préavis (3) —, permettent de ralentir ou d’étaler les sorties ;
– Les outils anti-dilutifs, agissant sur les prix — les frais de remboursement (4), le swing pricing (5), le double prix (6) et les prélèvements anti-dilution (7) —, prolongent une logique déjà familière aux SCPI à capital variable : l’écart entre le prix de souscription et la valeur de retrait, et la commission de souscription acquise au fonds.
La directive interdit de retenir exclusivement les deux outils de prix purs (5 et 6).
3.2 Une articulation inédite entre valorisation et liquidité
L’apport conceptuel le plus structurant d’AIFMD II tient à la nature de la cohérence exigée. La directive impose en effet que les outils de gestion de la liquidité sélectionnés soient cohérents avec le profil de liquidité du FIA et la nature de ses actifs sous-jacents. Cette exigence contraint les SGPs à articuler explicitement, pour la première fois, la réalité des valeurs d’expertise avec les conditions de sortie proposées aux investisseurs. Une chaîne logique apparaît : valeur d’expertise, profil de liquidité des actifs sous-jacents, calibrage des outils de liquidité, seuils d’activation. Avant AIFMD II, ces dimensions étaient quasi-décorrélées dans la pratique française.
L’article 23 d’AIFMD est par ailleurs modifié pour exiger que les investisseurs reçoivent, dans les documents précontractuels, une description complète de la gestion du risque de liquidité du FIA, en ce compris les droits au remboursement dans des circonstances à la fois normales ET exceptionnelles, des modalités en vigueur avec les investisseurs en matière de remboursement, et de l’utilisation possible et des conditions d’utilisation des outils de gestion de la liquidité. Cette obligation crée une cohérence entre la communication sur la valorisation des actifs et celle sur les conditions de sortie — deux informations jusqu’ici traitées dans des documents séparés.
4. La valorisation des immeubles SCPI : ce qu’AIFMD II règle et ce qu’elle laisse en suspens
4.1 Le triptyque normatif français
La valorisation des actifs immobiliers détenus par les SCPI repose sur un triptyque normatif articulant droit national, réglementation AMF et doctrine professionnelle.
L’article R. 214-157-1 du Code monétaire et financier pose l’obligation d’expertise.
L’article 422-44 du règlement général de l’AMF impose que cette expertise soit conduite par un expert indépendant et qu’elle recoure à au moins deux techniques d’évaluation différentes, classiquement la méthode par comparaison et la méthode par capitalisation du revenu.
L’article 422-234 du même règlement, dans sa version applicable au 1er janvier 2026, fixe la fréquence d’expertise des immeubles : tous les trois ans pour les SCPI à capital variable et les SCPI à capital fixe en augmentation de capital, avec une actualisation semestrielle ; et tous les cinq ans pour les SCPI à capital fixe hors période d’augmentation, avec une actualisation annuelle. L’expert externe en évaluation est quant à lui désigné par l’assemblée générale pour une durée de six ans, après acceptation de sa candidature par l’AMF.
Par ailleurs, le référentiel méthodologique de la profession est la Charte de l’expertise en évaluation immobilière, dont la 6e édition a été publiée en novembre 2025. Celle-ci intègre des évolutions structurantes : la place des technologies d’aide à l’évaluation et de l’intelligence artificielle dans l’activité des experts, l’alignement avec le titre VI des EVS[8] 2025 de TEGoVA, et l’introduction de la valeur résiduelle d’utilisation en zone littorale (anticipation du risque de transition climatique). Pour les SCPI pan-européennes, l’expertise des actifs hors de France suit en revanche des référentiels distincts — le RICS Red Book Global Standards en Grande-Bretagne, les EVS en Europe continentale, les normes nationales en Allemagne et en Pologne —, sans harmonisation contraignante au niveau européen.
4.2 Le choc de valorisation 2022-2024 et la réponse française
La crise de valorisation 2022-2024 a révélé les limites structurelles des méthodes d’expertise traditionnelles. La méthode par comparaison souffre de la raréfaction des références en période de blocage transactionnel. La méthode par capitalisation du revenu dépend du taux de capitalisation retenu, lui-même dérivé des transactions de marché — ce qui crée un effet de lissage temporel : la valeur d’expertise capte les tendances de marché avec retard.
Face à cette difficulté, l’AMF a agi dès juin 2023 par voie de recommandation informelle, demandant aux SGPs de réaliser une campagne d’expertise à mi-année pour aligner les prix de souscription sur la réalité des valeurs sous-jacentes. L’ordonnance[9] a codifié cette pratique : son article 11 impose désormais aux SCPI une expertise des actifs immobiliers jusqu’à deux fois par an. Les valorisations sont réalisées par des experts externes indépendants et validées par les gestionnaires sans nécessité d’approbation par les assemblées générales, ce qui accélère le processus et responsabilise davantage les sociétés de gestion.
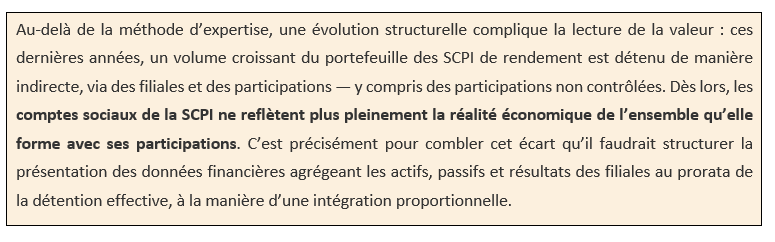
Cette codification ne suffit pourtant pas à combler le décalage. Les statistiques de l’ASPIM pour le premier semestre 2026 en offrent l’illustration la plus nette : le prix moyen des SCPI à capital variable — établi sur la valeur d’expertise — est resté stable (une seule baisse de prix de souscription, cinq hausses), tandis que celui des SCPI à capital fixe — fixé par confrontation des ordres sur un marché secondaire — a reculé de 33 % sur le seul semestre. Deux univers d’actifs comparables affichent des trajectoires opposées, selon que le prix procède de l’expertise ou de la rencontre réelle de l’offre et de la demande. Le même écart s’observe entre l’immobilier coté et non coté : les grandes foncières de bureaux françaises se négocient avec des décotes de 30 à 50 % sur leur actif net réévalué, intégrant une correction que les valeurs d’expertise du marché privé n’ont pas encore enregistrée. Le marché coté n’anticipe pas une baisse — il acte, en temps réel, un ajustement que le non-coté diffère. Ce diagnostic n’est pas propre aux acteurs du secteur : dans sa Cartographie des marchés et des risques 2026, l’AMF le documente elle-même — parts en attente à 3,1 % au quatrième trimestre 2025, concentrées sur les SCPI de bureaux franciliens, prix de part moyen en recul de 3,45 % sur un an, et conversions en capital fixe dont les parts s’échangent désormais « avec potentiellement de fortes décotes ».
Cette lecture rejoint une analyse plus large du marché immobilier français : la correction n’a pas été évitée, elle a été reportée. Faute de mécanisme de réalisation rapide — la dette immobilière d’entreprise étant portée au bilan des banques, qui privilégient le rééchelonnement à l’exécution —, les prix d’expertise s’ajustent lentement, en l’absence de transactions comparables. Plusieurs catalyseurs pourraient toutefois enclencher le rattrapage : la vague de refinancements des crédits contractés en 2021, attendue au second semestre 2026, ou les cessions d’actifs de SCPI en difficulté. Les données prudentielles de l’ACPR[10] documentent déjà une dégradation — progression de la part des prêts immobiliers commerciaux à ratio prêt/valeur élevé, plus de 18 % des expositions sous vigilance renforcée. Pour les SCPI, l’enjeu est indirect mais réel : chaque transaction forcée sur le marché sous-jacent crée un comparable que les experts ne pourront durablement ignorer.
4.3 Cinq angles morts persistants
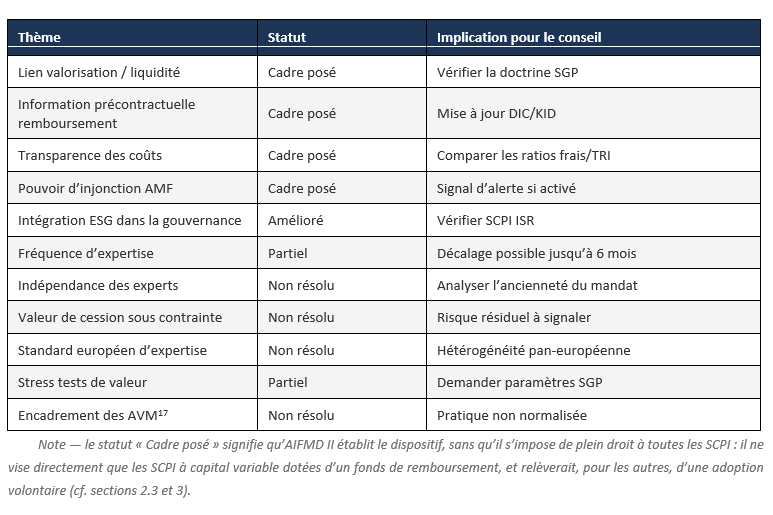
AIFMD II et l’ordonnance du 3 juillet 2024 apporteraient des avancées réelles si l’ensemble des SCPI voulaient bien s’en saisir, mais laissent en suspens cinq questions structurelles que le conseil patrimonial doit avoir à l’esprit.
La première tient à l’insuffisance de la fréquence semestrielle au regard du fonctionnement du retrait. Pour une SCPI à capital variable, dont les parts se rachètent en continu par compensation, une valorisation semestrielle crée un décalage structurel — entre les porteurs qui entrent et ceux qui sortent — pouvant atteindre six mois entre la valeur affichée et la réalité du marché. Tenant compte du caractère intrinsèque des SCPI, qui ne sont pas des fonds monétaires ou actions valorisés quotidiennement, il est difficilement imaginable d’imposer une fréquence d’expertise plus élevée ; mais ce décalage doit être signalé aux clients et intégré dans la documentation de conseil.
La deuxième tient à l’absence de concept de valeur de cession sous contrainte. La valeur vénale retenue par l’expert est, par définition, le prix qui serait obtenu « dans des conditions normales de marché », avec un délai de commercialisation « adéquat ». Or, lorsqu’une SCPI à capital variable doit céder des actifs pour honorer un afflux de demandes de remboursement, ces conditions « normales avec délai adéquat » ne sont pas réunies. La décote de liquidité sur une cession forcée d’immobilier tertiaire peut atteindre 10 à 20 %. AIFMD II ne définit pas de concept de « valeur de liquidation sous contrainte » applicable aux FIA immobiliers, alors même que les outils de gestion de la liquidité sont calibrés sur des hypothèses de valeur d’expertise. C’est probablement la fragilité la plus importante du dispositif réglementaire actuel. Cette fragilité n’est pas théorique : en 2026, la prime de risque de l’immobilier de bureaux prime parisien — l’écart entre le taux de capitalisation économique et le rendement de l’OAT à dix ans — est devenue négative, l’OAT ayant franchi durablement 4 % en juillet 2026 tandis que les taux de capitalisation économiques demeuraient proches de 3,3 %. Aux prix d’expertise actuels, l’investisseur n’est donc plus rémunéré pour le risque et l’illiquidité qu’il supporte — signe d’une surévaluation latente que la valeur de cession sous contrainte viendrait précisément révéler.
La troisième tient à l’indépendance effective des experts, qui n’est pas renforcée par la directive. La relation contractuelle de six ans entre la SCPI et son expert externe en évaluation soulève une question de captivité progressive. La durée du mandat, la dépendance économique de l’expert à l’égard de la SGP pour le renouvellement, et l’accès exclusif aux données de gestion fournies par la SGP constituent des facteurs de risque d’indépendance que ni l’ordonnance du 3 juillet 2024 ni AIFMD II ne traitent.
La quatrième tient à l’absence de standard européen de valorisation immobilière. AIFMD II harmonise les exigences de liquidité, de délégation et de reporting, mais ne crée pas de standard européen pour la valorisation. Cette fragmentation méthodologique crée des risques de comparabilité entre portefeuilles et de cohérence des valeurs agrégées. La Charte de l’expertise française aligne désormais ses méthodes avec les IVS[11] et les EVS[12] 2025 de TEGoVA — mais cette convergence reste volontaire et non opposable. Pour les SCPI pan-européennes, dont la part dans le marché français croît depuis plusieurs années, le portefeuille agrégé est en réalité une addition de valeurs hétérogènes.
La cinquième tient au caractère partiel des stress tests imposés. AIFMD II renforce les obligations de stress-testing pour les gestionnaires de FIA de type ouvert. Mais les scénarii imposés portent sur les flux de remboursement et la liquidité des actifs, et non sur les valeurs d’expertise elles-mêmes. Un scénario intégrant simultanément une correction des valeurs vénales de l’ordre de -20 % et un afflux de demandes de remboursement de 15 % des porteurs en six mois n’est pas explicitement imposé, alors qu’il serait probablement le plus pertinent pour tester la résilience d’une SCPI à capital variable exposée à un double choc valeur-liquidité.
4.4 L’asymétrie de traitement entre classes de FIA
Une observation finale mérite d’être formulée, qui relève davantage de la critique constructive que du commentaire descriptif. Pour les fonds monétaires, l’ESMA publie chaque année des paramètres standardisés de stress tests[13]. L’AMF a actualisé en janvier 2026 sa position[14] pour y référencer ces orientations pour l’année 2026. Rien d’équivalent n’existe à ce jour pour les FIA immobiliers.
L’obligation générale de stress-testing[15] reste applicable aux SCPI, mais sans paramètres communs ESMA. Chaque SGP construit donc ses propres scénarii, ses propres seuils, ses propres hypothèses de cession. Cette asymétrie de traitement entre classes de FIA est révélatrice d’une priorité réglementaire différenciée — et constitue, pour le conseil patrimonial, une question légitime à poser aux sociétés de gestion : avec quels paramètres calibrent-elles leurs stress tests immobiliers, en l’absence de paramètrescommuns ESMA pour cette classe d’actifs ?
4.5 Tableau de synthèse
5. L’horizon réglementaire : quatre textes à anticiper
La réforme AIFMD II ne marque pas un point final. Quatre évolutions réglementaires postérieures méritent d’être signalées aux conseillers en gestion de patrimoine, dans la mesure où elles dessinent l’horizon des prochaines années :
5.1 Les orientations ESMA sur les noms de fonds ESG
L’ESMA a publié le 14 mai 2024 ses orientations[16] sur les noms de fonds contenant des termes liés aux critères ESG ou à la durabilité. L’AMF a décidé[17] de s’y conformer, avec une application effective depuis le 21 novembre 2024 pour les nouveaux fonds et depuis le 21 mai 2025 pour les fonds existants. Sa position-recommandation DOC-2020-03 a été modifiée en conséquence.
Pour les SCPI utilisant des termes comme « durable », « vert », « ESG », « responsable » ou « à impact» dans leur dénomination, l’obligation de vérifier la cohérence avec la stratégie d’investissement est déjà en vigueur. Le seuil de 50 % d’investissements durables pour qu’un fonds puisse être qualifié d’«investissant significativement dans des investissements durables » constitue désormais une norme opposable. Pour le CGP, c’est un point de vigilance immédiat : les SCPI ISR conseillées doivent avoir effectué leur mise en conformité, et la documentation de conseil doit pouvoir le justifier.
5.2 Le rapport ESMA sur les coûts totaux d’investissement
Le rapport publié[18] par l’ESMA constitue la première analyse exhaustive des coûts totaux supportés par les investisseurs dans les fonds européens. Trois enseignements pratiques en ressortent pour le conseil patrimonial :
D’abord, les coûts de distribution représentent 48% des coûts totaux pour les UCITS et 27% pour les FIA — ce qui implique que la transparence des coûts imposée par AIFMD II rendra visible cette part jusqu’ici peu lisible dans les documents précontractuels.
Ensuite, les paiements de rétrocession entre distributeurs et fabricants représentent jusqu’à 45% des coûts permanents pour les UCITS lorsqu’ils existent. Cette donnée alimente la réflexion européenne sur l’encadrement des inducements et constitue un sujet de discussion pour les CGP positionnés sur des modèles rémunérés par rétrocessions, sans – à ce jour- d’interdiction prévue dans la RIS.
Enfin, pour les fonds immobiliers spécifiquement, les coûts annuels totaux pour un investissement retail de 10.000 € s’élèvent à environ 280 €, contre 144 € pour les « autres FIA».
Cette grille de comparaison externe et indépendante des données communiquées par les SGPs devient un outil utile dans la sélection des véhicules conseillés.
5.3 Le Capital Markets Integration Package : l’horizon 2028-2030
Le 4 décembre 2025, la Commission européenne a publié le Capital Markets Integration Package (MISP), un ensemble de trois propositions visant à défragmenter les marchés de capitaux européens dans le cadre de la stratégie d’Union de l’épargne et de l’investissement. Le paquet modifie collectivement 17 textes de droit de l’Union, dont les directives UCITS, AIFMD et MiFID II[19].
Trois mesures méritent une attention particulière pour les SCPI :
Le passeport dépositaire UE étendu permettrait aux UCITS et aux FIA de désigner un dépositaire établi dans n’importe quel État membre, allant bien au-delà de la dérogation encadrée introduite par AIFMD II.
La supervision renforcée de l’ESMA conduirait à des examens périodiques triennaux des grands gestionnaires transfrontaliers (au-delà de 300 milliards d’euros d’actifs sous gestion).
La délégation intragroupe simplifiée permettrait aux entités d’un « groupe européen de sociétés de gestion » (concept juridique nouveau) de partager leurs ressources humaines et techniques sans être soumises aux exigences de délégation.
Le statut de cette proposition reste toutefois préliminaire. La fiche[20] du Legislative Train Schedule du Parlement européen indique un statut « Announced » — ce qui signifie que la proposition n’est pas encore formellement déposée pour examen. Compte tenu de la procédure de co-décision ordinaire et de la complexité du paquet, l’adoption finale n’est pas réaliste avant fin 2027 au plus tôt, avec une mise en œuvre étalée entre 2028 et 2030. Le MISP est donc la prochaine couche réglementaire après AIFMD II, et non un texte immédiatement contraignant.
5.4 CRR3 et le coût de financement des SCPI
Un quatrième texte, de nature différente, mérite l’attention : le règlement (UE) 2024/1623, dit CRR3, qui transpose en droit de l’Union la finalisation de Bâle III. Entré en vigueur le 1er janvier 2025 et déployé progressivement jusqu’en 2030, il ne régule pas les fonds mais les banques — en révisant la pondération en risque des crédits garantis par un bien immobilier. Son effet sur les SCPI est donc indirect, mais réel : il renchérit le coût du financement bancaire, désormais fonction du niveau d’endettement, actif par actif.
Le principe est simple : la pondération en risque du crédit dépend désormais du ratio prêt/valeur (LTV). Plus ce ratio est élevé, plus le prêt immobilier consomme de fonds propres pour la banque — et plus il coûte cher à la SCPI qui emprunte. Un actif prime faiblement endetté n’est que légèrement pénalisé ; un actif tertiaire ancien financé à fort levier l’est nettement davantage. CRR3 réduit en outre l’avantage que les grandes banques tiraient de leurs modèles internes, ce qui renchérit globalement le crédit immobilier.
Trois conséquences se dessinent, en montée en charge jusqu’en 2030 : un moindre recours à la dette bancaire, au profit de la collecte et du financement obligataire ; un creusement de l’écart entre SCPI diversifiées et SCPI thématiques exposées à des actifs plus risqués ; et une accélération de la consolidation du secteur, les sociétés de gestion de taille intermédiaire étant les plus dépendantes du crédit bancaire. Deux garde-fous tempèrent toutefois ce diagnostic : CRR3 est une réglementation bancaire, dont l’effet ne transite vers les SCPI que par le canal du crédit ; et les SCPI sont peu et inégalement endettées — ratio d’endettement moyen de 18,3 % fin 2025, dette concentrée sur une dizaine de véhicules. L’impact est donc réel mais circonscrit, et il prolonge sur le terrain du financement la même ligne de fracture entre actifs prime et actifs secondaires que celle observée à la section 4.
6. Implications pratiques pour le conseil patrimonial
L’analyse précédente conduit à quatre catégories d’implications opérationnelles pour le conseiller en gestion de patrimoine.
6.1 Réviser la grille de sélection des SCPI conseillées
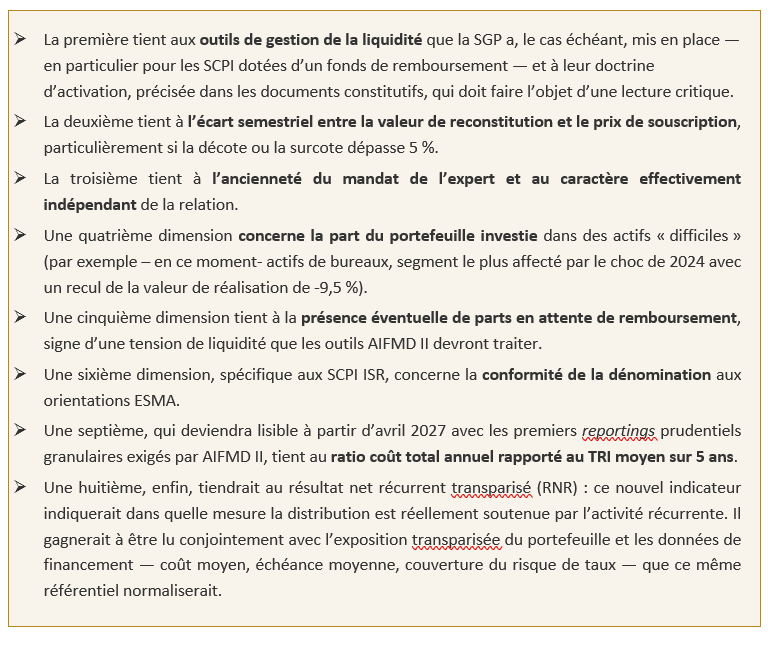
Au-delà du taux de distribution — indicateur insuffisant à lui seul — et des indicateurs habituels, la sélection des SCPI devrait désormais s’appuyer également sur 8 dimensions complémentaires :
6.2 Adapter la documentation des procédures MIF II et DDA
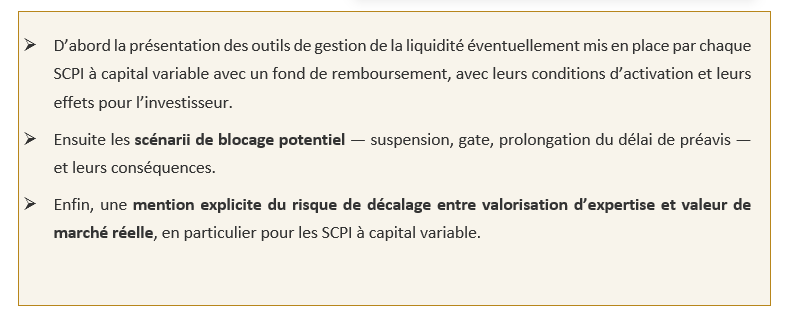
Les nouvelles obligations d’information précontractuelle issues d’AIFMD II modifient le contenu attendu de la documentation de conseil. Trois éléments nouveaux devraient y figurer :
À la lumière de ces constats désormais publics, le rapport d’adéquation gagne à dépasser la clause de style. En complément des éléments propres à la SCPI recommandée, trois ajouts renforcent la protection du client comme celle du conseiller : la démonstration de l’absence de besoin de liquidité sur l’horizon recommandé, assortie d’une mise en garde spécifique ; une analyse de la concentration immobilière globale du client, tous supports confondus ; et la justification du mode de détention retenu — direct, à crédit, en démembrement ou en unités de compte —, sujet déjà abordé par l’AMF en mars 2024. Le rapport d’adéquation qui informe correctement le client est aussi celui qui protège le conseiller.
6.3 Dialoguer de façon plus exigeante avec les sociétés de gestion
Le devoir de conseil renforcé par AIFMD II justifie un dialogue plus exigeant avec les SGPs.
Par exemples, des questions peuvent structurer cet échange :
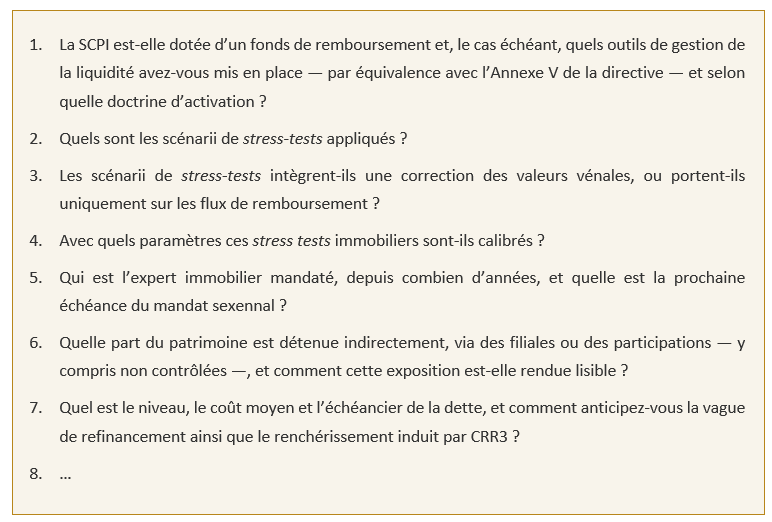
6.4 Prévenir le risque de réorientation — un scénario reconfiguré par deux événements récents
Une dernière implication, plus stratégique, mérite d’être développée. Le risque que l’épargne immobilière des particuliers se réoriente, par défaut de réponse satisfaisante des sociétés de gestion et de leurs fédérations sur les exigences nouvelles d’AIFMD II, vers des véhicules moins régulés — typiquement les clubs deals immobiliers — demeure une préoccupation légitime. Deux évolutions survenues entre septembre 2025 et mai 2026 viennent toutefois modifier ce scénario, et le conseiller en gestion de patrimoine aurait intérêt à les intégrer à son analyse.
Le durcissement du régime des rétrocessions par l’AMF
Premier événement, la Commission des sanctions de l’AMF a rendu trois décisions remarquées en 2025 — contre les sociétés Eternam[21], Altaroc[22] et Novaxia Investissement[23] — qui précisent les obligations des SGP en matière d’inducements versés aux distributeurs. Or[24], la SGP qui verse une rétrocession à un distributeur doit être en mesure de prouver que cette rétrocession a pour vocation d’améliorer effectivement la qualité du service fourni à l’investisseur. La Commission des sanctions a estimé que cette preuve n’était apportée dans aucune des trois affaires examinées.
Trois enseignements en résultent :
D’abord, les conventions de distribution conclues entre la SGP et le distributeur doivent stipuler explicitement, à la charge du distributeur, une obligation claire d’amélioration du service, en précisant les actions attendues et en subordonnant le versement des rétrocessions à leur exécution effective.
Ensuite, la SGP doit mettre en place un dispositif de contrôle interne effectif et adapté, par exemple par échantillonnage — la Commission ayant validé ce mode probatoire dans sa décision du 10 décembre 2025.
Enfin, les attestations sur l’honneur du distributeur, longtemps pratique courante, pourraient voir leur portée probatoire limitée : elles sont considérées comme « purement déclaratives » dès lors qu’elles ne sont pas étayées par des éléments justifiant des diligences effectivement réalisées.
Pour les CGP, qui sont soumis aux exigences symétriques de MIF II et de la doctrine AMF en matière d’inducements, ces décisions impliqueraient une mise à niveau de la documentation des diligences accomplies : entretiens de revue annuelle, rapports d’adéquation, comptes rendus d’évolution patrimoniale, justificatifs de l’appui au client dans la compréhension du produit. Sans cette traçabilité, la convention de distribution conclue avec la SGP devient juridiquement fragile — et les flux de rétrocession qui en découlent pourraient être remis en cause.
Une clarification doctrinale attendue
Ces décisions ont suscité une incertitude au sein de la profession sur la nature des contrôles attendus. Une clarification de la doctrine est attendue, qui pourrait nuancer la lecture la plus stricte de ces décisions. À ce stade, et alors que les échanges entre le régulateur et la place sont toujours en cours, il serait prématuré d’en anticiper le contenu précis.
Pour le conseiller en gestion de patrimoine, la prudence consiste à structurer dès maintenant la traçabilité des diligences accomplies — puisque le principe de la preuve de l’amélioration du service ne sera vraisemblablement pas remis en cause — sans présumer de la forme que prendra la clarification à venir.
La restriction de l’univers d’investissement en assurance-vie et PER
Second événement, et probablement plus structurant encore pour le marché, un décret[25] renforce sensiblement l’encadrement de l’univers d’investissement de l’assurance-vie et du plan d’épargne retraite. Le texte supprime la possibilité de référencer à l’avenir des « Autres FIA » en unités de compte, encadre strictement les conditions de référencement des sociétés à objet strictement immobilier ou foncier ainsi que des sociétés de capital-risque, et impose, dans le cadre des modalités transitoires applicables aux « Autres FIA » et sociétés immobilières déjà référencés, l’adoption des règles d’investissement des fonds ouverts à des investisseurs non professionnels. Le décret est entré en vigueur le 6/05/2026, à l’exception de son article 3 dont l’application est reportée au 1er janvier 2029.
Cette restriction modifie significativement la carte des alternatives disponibles dans les enveloppes assurance-vie et PER. Les véhicules de type clubs deals immobiliers, lorsqu’ils étaient structurés sous forme de sociétés à objet strictement immobilier ou foncier et référencés en unités de compte, voient leur accès à ces enveloppes considérablement restreint. Les « Autres FIA », catégorie résiduelle qui regroupait notamment des véhicules immobiliers atypiques, ne pourront plus être référencés. Le scénario de réorientation par défaut au sein de l’enveloppe assurance-vie ou PER se trouve donc largement neutralisé.
Le risque de réorientation se déplace en revanche vers deux autres directions, que le conseiller en gestion de patrimoine doit identifier explicitement. D’une part, vers l’investissement direct dans des véhicules immobiliers alternatifs hors enveloppe régulée — club deal en direct, SCI familiale, marchand de biens — dont les risques de capital, de liquidité et de conformité sont structurellement plus élevés. D’autre part, et c’est là que la situation devient paradoxale, vers une désaffection complète de la classe d’actifs immobilier au profit d’allocations plus liquides en obligations ou en actions cotées. Le décret du 30 avril 2026 ferme certaines portes ; il ne crée pas pour autant un climat plus favorable aux SCPI conseillées. Au contraire, il intensifie la concurrence entre véhicules éligibles à l’assurance-vie et au PER, et accentue donc l’importance d’une grille de sélection rigoureuse à l’intérieur même de l’univers SCPI.
C’est précisément là que la transparence d’AIFMD II devient un atout concurrentiel. Face à des montages peu encadrés — sans marché secondaire organisé, sans expertise indépendante périodique, sans cadre formalisé de gestion de la liquidité —, la SCPI qui adopte les standards de la directive peut faire valoir un gage de sérieux et de traçabilité. Le cadre devient alors moins une contrainte qu’un argument de différenciation, que le conseiller peut opposer, dans l’intérêt du client, aux offres alternatives moins régulées.
Une triple conséquence pour le conseil patrimonial
De ces événements se dégagent trois conséquences pour la pratique du conseil :
– Premièrement, le coût réglementaire et documentaire du conseil sur les SCPI s’alourdit à court terme, ce qui pourrait pénaliser les structures de conseil les moins outillées ; mieux vaut engager cette mise à niveau sans tarder, tout en gardant à l’esprit que la clarification doctrinale attendue pourrait introduire un régime proportionné allégeant la charge des CIF « indépendants ».
– Deuxièmement, le périmètre des alternatives réglementairement accessibles en enveloppe assurance-vie et PER se rétrécit, ce qui redonne paradoxalement aux SCPI bien gérées une position structurelle plus enviable — à condition qu’elles améliorent encore leur transparence.
– Troisièmement, la protection de la qualité du conseil sur les SCPI reste, indirectement, une protection contre la fragmentation non régulée du marché de l’épargne immobilière : c’est un argument que les CGP peuvent légitimement faire valoir auprès des SGPs et/ou de leurs associations professionnelles pour solliciter des outils de conseil mieux calibrés, argument que les SGPs ont désormais intérêt à entendre sous peine de voir leur propre canal de distribution se contracter.
7. Conclusion
AIFMD II représente, pour le marché français des SCPI, une avancée réglementaire structurante. Elle formalise le lien entre valorisation des actifs et gestion de la liquidité, renforce la transparence des coûts, et dote les régulateurs d’un pouvoir d’injonction légalisé. Elle normalise ce que la crise de 2023 avait mis en évidence par l’absurde : la nécessité d’un cadre formalisé plutôt que d’ajustements informels.
Mais les fragilités structurelles persistent. L’absence de concept de valeur de cession sous contrainte, la non-harmonisation européenne des méthodes d’expertise, l’indépendance insuffisamment garantie des experts, l’asymétrie de traitement entre les fonds monétaires et les FIA immobiliers en matière de stress tests harmonisés — auxquelles s’ajoute, sur le terrain du financement, la vague de refinancement de la dette immobilière d’entreprise et son renchérissement sous l’effet de CRR3, qui pèsera davantage sur les actifs secondaires les plus endettés : autant de chantiers qui demeurent ouverts, et que le MISP — attendu pour 2028-2030 — ne réglera a priori pas davantage à son tour.
Au-delà de la conformité, l’enjeu est celui de la pérennité du modèle. La crise de 2022-2024 a révélé la fragilité de liquidité de la pierre papier ; en rendant ce risque explicite et en dotant les fonds d’amortisseurs prévus à l’avance, le cadre — même adopté volontairement — réduit le risque de sorties désordonnées et restaure la confiance. Un marché transparent, correctement outillé et lisible est un marché plus résilient, donc plus durable. S’aligner sur les standards d’AIFMD II n’est pas seulement une mise en conformité anticipée : c’est un investissement dans la durabilité de la classe d’actifs.
Pour le conseiller en gestion de patrimoine, AIFMD II est une opportunité de renouveler sa grille d’analyse, d’améliorer sa documentation conseil, et de positionner son expertise là où la directive ne suffit pas encore : dans la lecture critique de la valorisation, la compréhension des outils de liquidité, et l’anticipation des risques que la réglementation européenne ne couvre pas encore. C’est dans cet espace — entre la conformité formelle des SGPs et la réalité économique des actifs sous-jacents — que la valeur ajoutée du conseil patrimonial s’exercera dans les années à venir.
8. Références
Textes législatifs et réglementaires européens
(1) Directive (UE) 2024/927 du Parlement européen et du Conseil du 13 mars 2024 modifiant les directives 2011/61/UE et 2009/65/CE, JOUE L du 26 mars 2024.
(2) Règlement délégué (UE) 2026/465 de la Commission du 17 novembre 2025 complétant la directive 2011/61/UE par des normes techniques de réglementation précisant les caractéristiques des outils de gestion de la liquidité, JOUE du 27 février 2026, applicable à compter du 16 avril 2026.
(3) Règlement délégué (UE) 2026/466 de la Commission du 17 novembre 2025 complétant la directive 2009/65/CE par des normes techniques de réglementation précisant les caractéristiques des outils de gestion de la liquidité.
(4) Règlement (UE) 2017/1131 du Parlement européen et du Conseil du 14 juin 2017 sur les fonds monétaires, JO L 169 du 30 juin 2017.
(5) Règlement (UE) 2019/2088 du 27 novembre 2019 sur la publication d’informations en matière de durabilité dans le secteur des services financiers (SFDR).
Textes législatifs et réglementaires français
(6) Ordonnance n° 2024-662 du 3 juillet 2024 portant réforme du régime des sociétés civiles de placement immobilier.
(7) Loi n° 2025-391 du 30 avril 2025 portant diverses dispositions d’adaptation au droit de l’Union européenne (DDADUE), article 5 — habilitation à transposer AIFMD II par voie d’ordonnance.
(8) Règlement général de l’AMF, articles 422-44 (méthodes d’expertise), 422-234 (fréquence d’expertise des immeubles — version applicable au 1er janvier 2026), 411-79 et 422-58 (stress-tests généraux).
(9) Code monétaire et financier, article R. 214-157-1 (obligation d’expertise des actifs immobiliers détenus par les SCPI).
Publications de l’AMF, de l’ESMA et des autorités européennes
(10) AMF, Position DOC-2018-05 actualisée en janvier 2026, exigences relatives aux scénarios de simulations de crise au titre de l’article 28 du règlement MMF.
(11) AMF, Position-recommandation DOC-2020-03 modifiée le 16 décembre 2024, application des orientations ESMA sur les noms de fonds ESG.
(12) AMF, Actualisation de doctrine sur les outils de gestion de la liquidité, 18 décembre 2025.
(13) ESMA, Guidelines on funds’ names using ESG or sustainability-related terms, 14 mai 2024 (clarifications du 13 décembre 2024).
(14) ESMA, Final Report on the draft RTS on open-ended loan-originating AIFs, 21 octobre 2025.
(15) ESMA, Report on total costs of investing in UCITS and AIFs, 6 novembre 2025 (ESMA50-1949966494-3918).
(16) Commission européenne, Capital Markets Integration Package, 4 décembre 2025 : COM(2025) 941, COM(2025) 942, COM(2025) 943.
(17) Parlement européen, Legislative Train Schedule, fiche « Capital markets integration and supervision: Master directive », version du 20 février 2026, procédure 2025/0382(COD).
Doctrine professionnelle et données de marché
(18) AFG (Association française de la gestion), Note « Outils de gestion de la liquidité : publication des textes et rappel des échéances », novembre 2025.
(19) ASPIM (Association française des sociétés de placement immobilier), Indicateurs de performance T1 2025, avril 2025.
(20) MSCI, France Annual Property Index, éditions 2022, 2023 et 2024.
(21) Charte de l’expertise en évaluation immobilière, 6e édition, novembre 2025.
(22) TEGoVA, European Valuation Standards (EVS) 2025.
(23) RICS, Red Book Global Standards, édition 2024.
(24) HCJP (Haut comité juridique de la place financière), Rapport sur la transposition d’AIFMD II, septembre 2025.
Textes et décisions sur les inducements et l’univers d’investissement
(25) Règlement délégué (UE) n° 231/2013 de la Commission du 19 décembre 2012, article 24 (obligations des SGP en matière d’incitations versées aux distributeurs).
(26) AMF, Commission des sanctions, décision SAN-2025-08 du 9 septembre 2025, sanction à l’égard de la société Eternam.
(27) AMF, Commission des sanctions, décision SAN-2025-09 du 15 septembre 2025, sanction à l’égard de la société Altaroc.
(28) AMF, Commission des sanctions, décision SAN-2025-11 du 10 décembre 2025, sanction à l’égard de la société Novaxia Investissement.
(29) Gide Loyrette Nouel, « La preuve de l’amélioration du service fourni par les distributeurs, nouvel enjeu pour les sociétés de gestion ? », note du 15 décembre 2025.
(30) Décret n° 2026-341 du 30 avril 2026 renforçant l’encadrement de l’univers d’investissement de l’assurance-vie et du plan d’épargne retraite, JORF n° 0105 du 5 mai 2026, texte n° 19. Entrée en vigueur le lendemain de la publication, excepté son article 3 dont l’application est reportée au 1er janvier 2029.
(31) AMF, clarification doctrinale attendue sur les incitations versées aux distributeurs, à la suite des décisions de la Commission des sanctions de 2025. Travaux en cours à la date de rédaction.
(32) Retail Investment Strategy (RIS) — accord politique provisoire entre le Parlement européen et le Conseil du 18 décembre 2025 (communiqué de la Commission européenne du 19 décembre 2025). Concept de « value for money » : évaluation des coûts au regard de la performance, des bénéfices et des objectifs du produit, par comparaison à des référentiels (peer groups pour les fonds, benchmarks pour l’assurance-vie) dont les niveaux de définition ne sont pas encore arrêtés. Publication des textes au JOUE attendue début 2026 ; transposition à 24 mois (application probable fin 2028), à l’exception des dispositions PRIIPs d’application à 18 mois.
Statistiques de marché et données prudentielles
(33) ASPIM / IEIF, Collecte et performance des fonds immobiliers grand public au premier semestre 2026, juillet 2026.
(34) ACPR, « Le financement de l’immobilier commercial par les banques françaises en 2025 », Analyses et Synthèses n° 184, juillet 2026.
(35) AMF, dossier thématique « AIFM 2 » — volet sociétés civiles de placement immobilier, 23 juillet 2026.
(36) AMF, Cartographie des marchés et des risques 2026, juin 2026 (Encadré 11 : « Les difficultés perdurent en 2025 pour les fonds immobiliers français »).
(37) Règlement (UE) 2024/1623 du Parlement européen et du Conseil du 31 mai 2024 (« CRR3 ») portant transposition de la finalisation de Bâle III ; ratios d’endettement des SCPI : ASPIM.
(38) ASPIM, Référentiel de présentation et d’agrégation des données financières transparisées des SCPI, juin 2026 (applicable aux comptes 2026 ; introduit le résultat net récurrent transparisé — RNR).
[1] l’ordonnance du 3 juillet 2024
[2] Selon l’indice MSCI France Annual Property, les valeurs d’expertise sur le marché immobilier d’investissement français ont reculé de -1,5 % en 2022, puis de -11 % en 2023, et encore de -3,2 % en 2024
[3] Source ASPIM : -2,5 % en 2022, -10,3 % en 2023 et -5,8 % en 2024 en moyenne pondérée, le segment des bureaux étant le plus touché avec un recul de -9,5 % de sa valeur de réalisation en 2024
[4] directive 2024/927 a été adoptée le 13 mars 2024, publiée au Journal officiel de l’Union européenne le 26 mars suivant
[5] par l’ordonnance n° 2024-662 du 3 juillet 2024
[6] fixée par le règlement délégué (UE) n° 694/2014
[7] de l’article L. 214-93-II du Code monétaire et financier
[8] European Valuation Standards : Normes d’évaluation européennes
[9] n° 2024-662 du 3 juillet 2024
[10] Analyses et Synthèses n° 184, juillet 2026
[11] International Valuation Standards : normes internationales d’évaluation (IVS)
[12] European Valuation Standards
[13] en application de l’article 28 du règlement (UE) 2017/1131 sur les fonds monétaires
[14] DOC-2018-05
[15] posée par les articles 411-79 et 422-58 du règlement général de l’AMF
[16] complétées par des clarifications du 13 décembre 2024
[17] le 16 décembre 2024
[18] le 6 novembre 2025
[19] par la proposition COM(2025) 942 (procédure 2025/0382(COD), rapporteur Eero Heinäluoma, commission ECON)
[20] dans sa version du 20 février 2026
[21] SAN-2025-08, 9 septembre
[22] SAN-2025-09, 15 septembre
[23] SAN-2025-11, 10 décembre
[24] En application de l’article 24 du règlement délégué (UE) n° 231/2013 d’AIFMD
[25] n° 2026-341 du 30 avril 2026, publié au Journal officiel du 5 mai 2026
L’éclairage en version PDF : ICI